
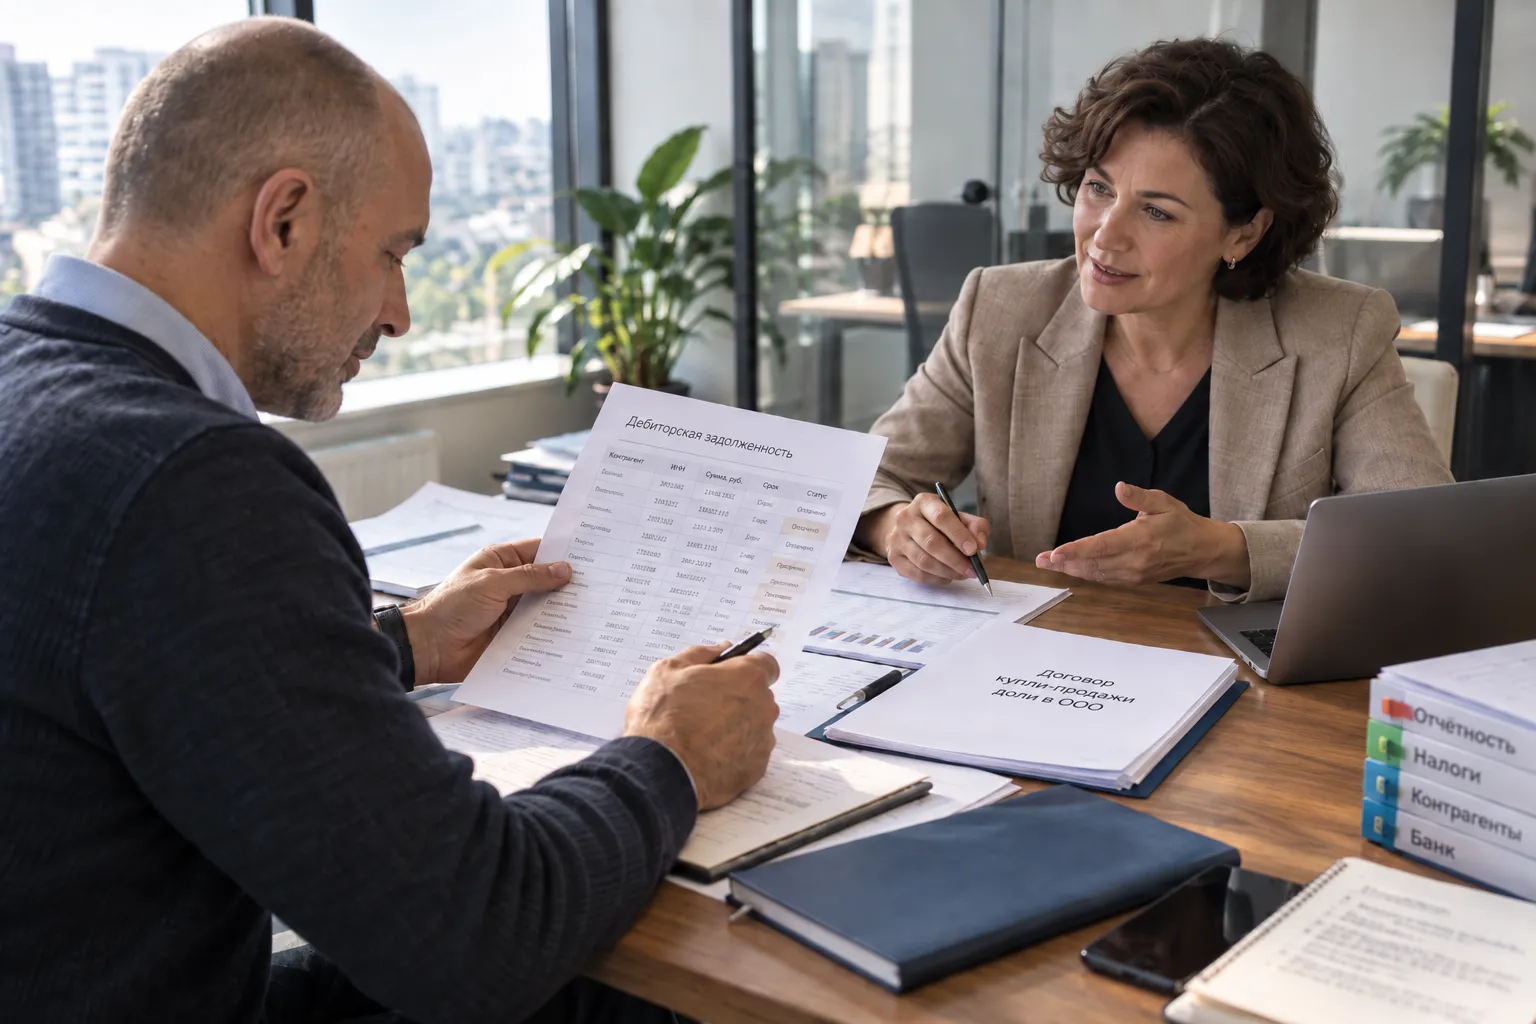
В учёте ООО числится 2,4 млн ₽ дебиторской задолженности. На бумаге это актив — деньги, которые должны компании. Но если основной должник давно не платит, часть документов потеряна, а взыскание сомнительно, реальная ценность этой суммы для покупателя уже совсем другая.
Именно такие расхождения важно найти до сделки. В бухгалтерии могут числиться активы, которые трудно получить, обязательства, о которых продавец говорит вскользь, или ошибки прошлых периодов, способные привести к дополнительным платежам.
Поэтому при покупке готового ООО нужно смотреть не только ЕГРЮЛ и отсутствие долга перед ФНС, но и то, что стоит за цифрами в 1С, отчётности и документах. Юридическую сторону сделки — права на долю, корпоративные документы и оформление покупки — оценивают отдельно.
Слова продавца и открытые данные должны совпадать
Многое можно увидеть ещё до того, как вам дадут доступ к бухгалтерской базе.
Сопоставьте рассказ продавца со сведениями ЕГРЮЛ, сервисом ФНС «Прозрачный бизнес» и опубликованной бухгалтерской отчётностью.
Если вам говорят, что компания почти не работала, а в отчётности видны заметные обороты и крупная дебиторская задолженность, нужно выяснить происхождение этих сумм. Обратная ситуация тоже требует объяснения: ООО представляют как давно работающий бизнес, хотя финансовые показатели несколько лет остаются минимальными.
Отдельно обратите внимание на недостоверные сведения в ЕГРЮЛ. Если такая запись сохраняется более шести месяцев, при наличии установленных законом оснований регистрирующий орган может начать процедуру исключения общества из реестра.
Открытые данные не дадут полного ответа, но помогут понять, какие вопросы стоит задать продавцу до разговора о цене.
Нулевой ЕНС не закрывает прошлые периоды
Свежая справка о сальдо единого налогового счёта покажет состояние расчётов с бюджетом на дату её формирования.
Нулевое сальдо — хороший признак, но не подтверждение того, что вся налоговая история компании чистая.
По ранее сданной декларации ещё может идти камеральная проверка. Могут оставаться требования ИФНС, уточнённые декларации или операции прошлых периодов, которые пока не привели к задолженности.
Если данные налоговой и бухгалтерской базы расходятся, лучше разобраться в причине до покупки. Сверка с налоговой помогает увидеть, из каких начислений и платежей сложилось сальдо, а не ориентироваться только на итоговую цифру.
Ещё один сигнал — действующие ограничения по банковским счетам. Важен не столько сам факт блокировки, сколько причина её появления.
НДС при УСН: смотрим историю доходов
Если ООО применяет УСН, его налоговая нагрузка зависит в том числе от доходов предыдущего и текущего года.
В 2026 году освобождение от НДС действует, если доход за 2025 год не превысил 20 млн ₽. Если этот порог превышен уже в течение 2026 года, обязанности по НДС возникают с первого числа следующего месяца.
После утраты освобождения компания может применять общеустановленную ставку 22% с вычетами либо при соблюдении условий специальные ставки 5% или 7%. При специальных ставках входной НДС к вычету не принимается.
Для покупателя здесь имеет значение история именно этого ООО. Продажа доли не начинает налоговый год заново.
Если сделка проходит осенью, доходы, полученные компанией с января при прежнем владельце, продолжают учитываться. Значит, нужно выяснить, когда возникла обязанность по НДС, какую ставку использовали и соответствует ли этому сданная отчётность.
Что стоит за цифрами в 1С
Баланс показывает итоговые показатели. Бухгалтерская база позволяет увидеть, из чего они сложились.
Вернёмся к примеру с дебиторской задолженностью. Если в 1С указано 2,4 млн ₽, это ещё не означает, что компания действительно получит все эти деньги. Нужно понимать, кто должен ООО, есть ли подтверждающие документы и насколько долг реально взыскать.
Это не повод автоматически уменьшать цену сделки ровно на 2,4 млн ₽. Но сомнительный актив уже меняет представление о стоимости бизнеса и становится предметом разговора с продавцом.
С кредиторской задолженностью логика другая: платить предстоит самому ООО. Поэтому покупателю нужно знать, перед кем возник долг, из какой сделки и когда наступит срок оплаты.
Так же разбирают и другие существенные цифры в базе:
| Участок | Что должно быть понятно |
| Деньги | Совпадают ли остатки в 1С с банком и кассой |
| Покупатели | Реальны ли долги перед компанией и есть ли документы |
| Поставщики | Сколько ООО ещё предстоит заплатить |
| Займы | Кому и когда нужно возвращать деньги |
| Сотрудники | Нет ли задолженности по зарплате |
| Имущество и запасы | Существует ли фактически то, что числится в учёте |
Размер остатка сам по себе ещё ничего не доказывает. Гораздо хуже, если никто не может объяснить, откуда появилась сумма и на каких документах она основана.
Отчётность должна объясняться документами
Принятая налоговой декларация не подтверждает автоматически правильность расчёта налога.
Если ООО работает на УСН, данные декларации должны соответствовать доходам и бухгалтерскому учёту. Если компания платит НДС, операции в 1С должны совпадать с регистрами НДС и декларацией. По сотрудникам аналогично сверяют зарплату, НДФЛ и страховые взносы.
Особенно показательны крупные и нестандартные сделки. По ним должно быть понятно, зачем компания заключила договор, что получила, чем это подтверждено, как прошла оплата и каким образом операция попала в учёт и налоговую отчётность.
Если такая цепочка не складывается сразу по нескольким существенным сделкам, дело уже не в одном потерянном акте.
Ошибки прошлых периодов могут долго не давать о себе знать. Они обнаруживаются позже — например, при камеральной проверке, сопоставлении данных или запросе документов.
Что получить от продавца до сделки
Открытые источники не покажут, что находится внутри 1С и чем подтверждены цифры отчётности. Для этого продавец должен предоставить данные самой компании.
Нужны бухгалтерская и налоговая отчётность, сведения по ЕНС и переписка с ИФНС, актуальная база 1С с расшифровками основных долгов, банковские выписки и информация о кредитах и займах. Отдельно смотрят документы по крупным или необычным сделкам, сведения о сотрудниках и существенном имуществе.
Необязательно превращать этот этап в проверку каждого документа за несколько лет. Задача — разобраться в крупных суммах и участках, способных повлиять на стоимость компании или привести к расходам после покупки.
Рабочую базу, ЭДО, оригиналы документов и доступы передают уже при передаче бухгалтерии новому владельцу. Состояние учёта лучше зафиксировать на конкретную дату, чтобы операции прежнего периода не смешались с теми, которые появились после сделки.
Когда находки меняют цену сделки
Кредит или незакрытый договор сами по себе не делают ООО плохой покупкой. Вопрос в том, знал ли о них покупатель и учтены ли они в условиях сделки.
Невзыскиваемая дебиторка уменьшает реальную ценность активов. Неучтённый долг перед поставщиком означает будущий расход. Ошибка в налогах прошлых периодов может потребовать корректировки отчётности и дополнительных платежей.
То, что в начале казалось исключительно бухгалтерским вопросом, в итоге влияет на цену компании и переговоры с продавцом.
Если продавец уже передал отчётность и базу 1С, в БК «Интеллект» можно провести аудит бухгалтерского учёта до покупки ООО: сопоставить отчётность с базой, разобраться в крупных остатках и документах по существенным операциям. Вопросы по налогам прошлых периодов можно отдельно рассмотреть в рамках налогового аудита.
Найденные до сделки проблемы ещё можно учесть при обсуждении цены и условий покупки. После сделки разбираться с ними придётся уже новому владельцу ООО.
FAQ
Можно ли понять по ЕГРЮЛ, безопасно ли покупать готовое ООО?
Нет. ЕГРЮЛ и открытые сервисы ФНС помогают увидеть регистрационные сведения, недостоверные данные и часть финансовой информации, но не показывают состояние бухгалтерской базы, качество документов и реальность долгов. Для этого нужны отчётность, 1С и документы самой компании.
Нулевое сальдо ЕНС означает, что у ООО нет налоговых рисков?
Не обязательно. Нулевое сальдо показывает состояние расчётов с бюджетом на конкретную дату. При этом по прошлым периодам ещё могут идти камеральные проверки, оставаться требования ИФНС или обнаружиться ошибки в ранее сданной отчётности.
Какие долги особенно важны перед покупкой ООО?
В первую очередь стоит разобраться с крупной дебиторской и кредиторской задолженностью, займами и обязательствами перед сотрудниками. Важно понять не только сумму долга, но и чем она подтверждена, можно ли реально получить деньги с должника и когда самой компании придётся платить.
Нужно ли проверять НДС, если ООО работает на УСН?
Да. У компании на УСН могла уже возникнуть обязанность по НДС из-за размера доходов. При покупке важно посмотреть историю доходов самого ООО, дату возникновения обязанности по НДС, применяемую ставку и соответствие этих данных сданной отчётности.
Нужно ли проверять все документы компании за несколько лет?
Не всегда. Для предварительной оценки полезнее сосредоточиться на крупных и нестандартных операциях, значимых долгах, займах и участках, которые могли заметно повлиять на налоги или стоимость компании. Если проблемы повторяются в нескольких существенных сделках, уже есть основания глубже разбирать учёт.
Какие данные запросить у продавца до покупки ООО?
Минимально понадобятся бухгалтерская и налоговая отчётность, сведения по ЕНС и переписка с ИФНС, актуальная база 1С с расшифровками основных долгов, банковские выписки, информация о кредитах и займах, а также документы по крупным операциям и существенному имуществу.
